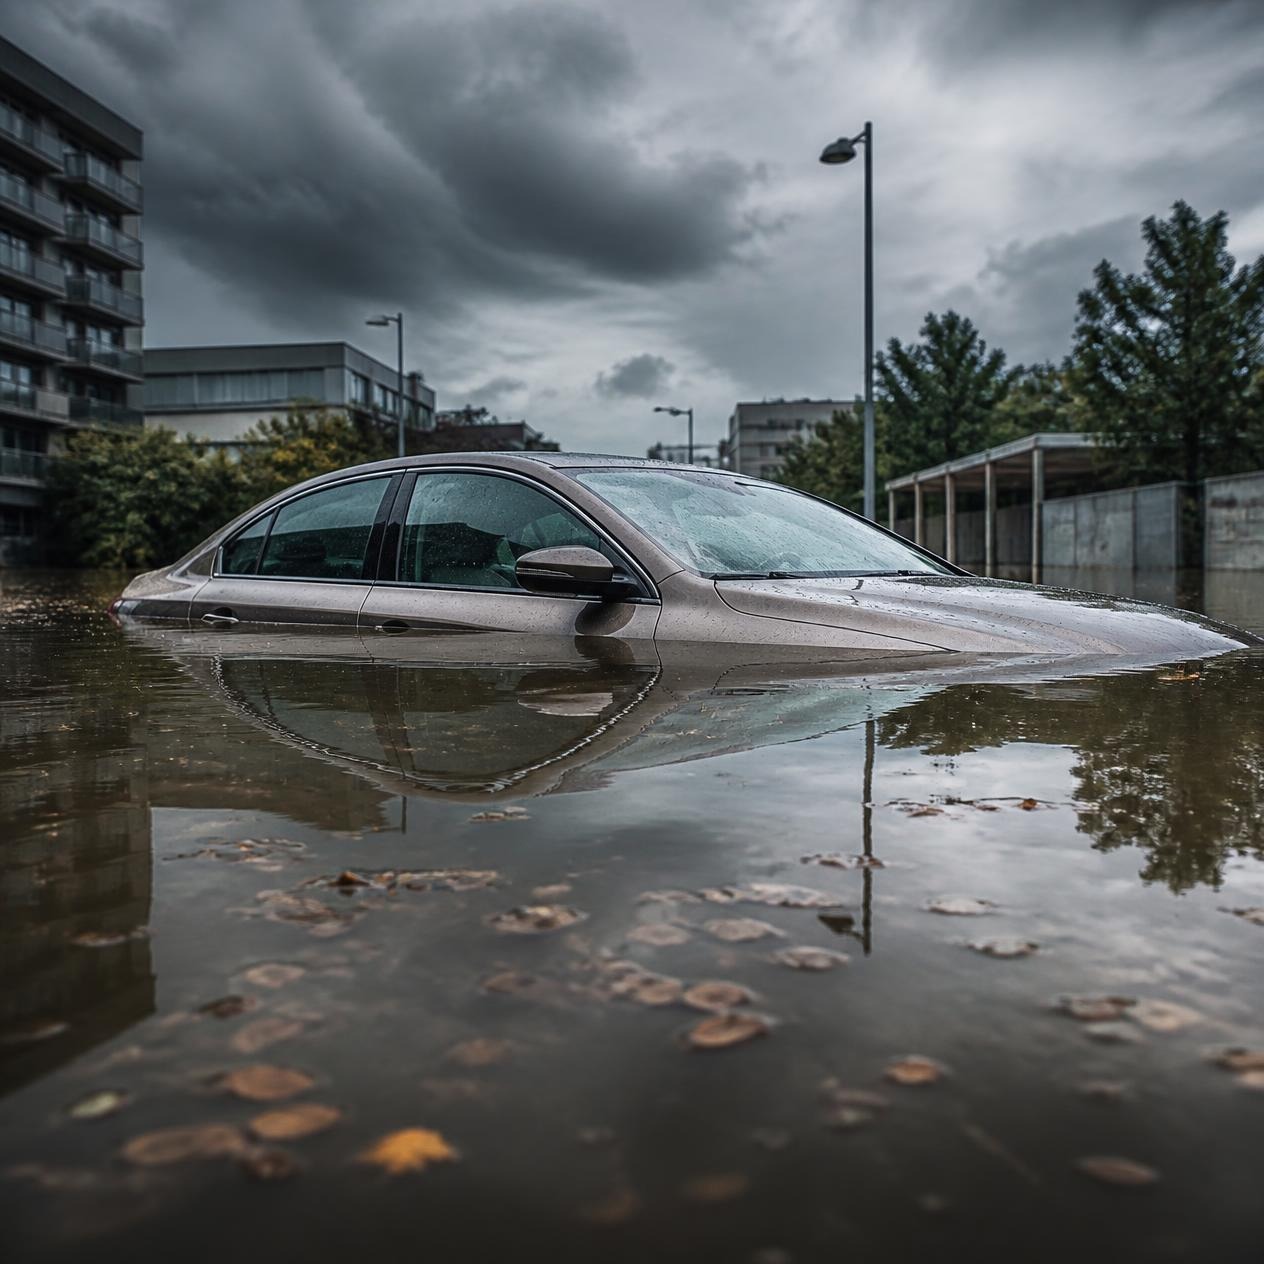
※この画像はCanvaのAI機能で生成しています。
近年、毎年のように日本各地で発生するゲリラ豪雨や大型台風、河川の氾濫。「ニュースで見るような水害が、もし自分の身に起きたら……」と不安を感じたことはありませんか?
「突然の豪雨で愛車がエンジンルームまで冠水して動かなくなってしまった!」
「台風の強風で飛んできた看板が車体に直撃して大破した……」
このような自然災害による車の被害に直面したとき、加入している自動車保険(任意保険)はどこまで守ってくれるのでしょうか?「保険に入っていればすべて安心」と思っていると、思わぬ落とし穴に直面することがあります。
今回は、台風・水害・地震などの自然災害と車両保険の補償範囲について、分かりやすい比較表を交えてプロの視点から徹底解説します!
1. 結論:台風や水害による冠水は「車両保険」で補償される!
結論からお伝えすると、台風、集中豪雨、洪水、高潮、土砂崩れなどによって車が水浸しになったり(冠水)、水没してエンジンが壊れたりした場合、「車両保険」に加入していれば保険金を受け取ることができます。
また、大雨や強風によって以下のような被害に遭った場合も、車両保険の補償対象となります。
- 台風の強風で飛んできた飛来物(瓦や看板など)が車にぶつかって凹んだ・割れた
- 道路の冠水を知らずに走行してしまい、エンジンがストップして全損扱いになった
- 洪水で車が流されてしまい、大破した・見つかった
2. 最大の落とし穴!「地震・噴火・津波」は原則対象外?
水害や風災害には強い車両保険ですが、「地震」「噴火」「津波」を原因とする車の損害については、基本の車両保険では原則として補償対象外(保険金が出ない)という非常に重要なルールがあります。
たとえば、大地震に伴う津波で車が流されてしまった場合や、地震の揺れで自宅のガレージが倒壊して車が押し潰された場合、通常の車両保険だけでは一円も保険金が支払われません。
このリスクをカバーする「特約」とは?
この「地震・噴火・津波」による車の損害に備えるためには、車両保険に加えて「地震・噴火・津波危険車両全損時一時金特約(または地震特約)」という専用の特約に加入しておく必要があります。
- この特約をつけておくと、地震や津波によって車が全損となった場合に、まとまった一時金(多くの場合は上限50万円など)が支払われる仕組みになっています。
3. 【比較表】自然災害の種類と車両保険の補償範囲
自然災害の種類によって、車両保険の適用がどう変わるのかを以下の表で整理しました。
【自然災害・車両保険の適用区分 一覧表】
| 自然災害の種類 | 車両保険(一般型・エコノミー型)の適用 | 備考・注意すべきポイント |
|---|---|---|
| 台風・暴風雨・竜巻 | 【補償される】 | 風による飛来物の衝突や、強風による転倒なども対象。 |
| 洪水・浸水・冠水 | 【補償される】 | 河川の氾濫や、大雨によるアンダーパスでの水没など。 |
| 土砂崩れ・落石 | 【補償される】 | 山間部の走行中や駐車中の土砂流入による全損・半損。 |
| 地震・噴火・津波 | 【原則 補償対象外】 | 通常の車両保険では対象外。補償を受けるには「地震特約」の付帯が必須。 |
4. 車両保険のタイプ(一般型 vs エコノミー型)による違い
車両保険には、大きく分けて「一般型(フルカバー)」と「エコノミー型(限定特約)」の2種類があります。
- 一般型(フルカバー)
- 自損事故、当て逃げ、電柱への衝突、そして台風・水害・盗難など、ほぼすべての損害をカバーできる最も手厚いプランです。水害はもちろん完全に補償されます。
- エコノミー型(限定特約)
- 「自損事故や当て逃げ」を補償対象外にすることで、保険料を安く抑えるプランです。
- ※注意点:多くの保険会社のエコノミー型では、「台風・洪水・水災・盗難・飛来物との衝突」については補償対象に含まれているケースが一般的ですが、保険会社や商品プランによって細かい条件が異なるため、必ず事前に「水害が対象に含まれているか」を証券で確認しましょう。
5. 愛車が冠水したときに「絶対にやってはいけないNG行動」
もしも大雨や洪水で車が冠水してしまったとき、パニックになって誤った行動をとると、さらなる大事故や「保険金が下りなくなるリスク」につながることがあります。以下のポイントを覚えておきましょう。
- 絶対にエンジンを再始動させない(セルモーターを回さない)
- 水が引いた後、「動くかどうか確認しよう」とキーを回したりエンジンスイッチを押したりすると、エンジン内部に水が吸い込まれ(ウォーターハンマー現象)、エンジンが完全に破壊されて修理不能(全損)になります。さらに、電気系統のショートによる火災の原因にもなります。
- 無理に車を動かそうとせず、ロードサービスや警察に連絡する
- 冠水した道路や水溜まりに突っ込むのは厳禁です。車が動かなくなったら安全な場所に避難し、ロードサービス(JAFや保険会社のロードサービス)を手配してレッカー搬送してもらいましょう。
まとめ
自然災害と車両保険の仕組みについてまとめます。
- 台風、豪雨、洪水、土砂崩れなどの風水害による車の冠水や全損は、「車両保険」でしっかりと補償される
- ただし、「地震、噴火、津波」による被害は原則として対象外となるため、特約の追加が必要である
- 水害に遭った車は、絶対に自分でエンジンをかけず、レッカーを手配して保険会社へ連絡することが重要
「万が一の自然災害に備えて、自分の車両保険はどこまでカバーできているか?」この機会にぜひ一度、保険証券やマイページの内容をチェックしてみてください!
コメント